Pular para o conteúdo
Abrir minha empresa

Regimes tributários

Como funcionam os regimes tributários

O regime tributário define como a empresa calcula e paga seus impostos. A escolha é feita na abertura e, em regra, revista anualmente em janeiro. Conheça Simples Nacional, Lucro Presumido e Lucro Real.

Simples Nacional

  • Regime unificado da LC 123/2006 para ME e EPP com receita até R$ 4,8 milhões/ano.
  • Vários tributos (IRPJ, CSLL, PIS, Cofins, IPI, ICMS, ISS e, em regra, CPP) em uma guia única: o DAS.
  • Anexos I a V: I comércio, II indústria, III a V serviços, cada um com 6 faixas de faturamento e alíquotas progressivas.
  • Fator R: folha de salários dos últimos 12 meses ÷ receita. Se ≥ 28%, certas atividades do Anexo V passam ao Anexo III.
  • Sublimite de R$ 3,6 milhões: acima dele, ICMS e ISS são recolhidos fora do DAS.
  • Algumas atividades e formas societárias (ex.: S/A) são vedadas.
Lucro Presumido

  • IRPJ e CSLL calculados sobre uma margem presumida da receita, não sobre o lucro real.
  • Margens usuais: IRPJ 8% (comércio/indústria), 32% (maioria dos serviços), 16% (transporte, exceto cargas a 8%); CSLL 12% ou 32%.
  • PIS (0,65%) e Cofins (3%) no regime cumulativo, além de ICMS/ISS.
  • Permitido até R$ 78 milhões de receita anual.
  • Vale avaliar para empresas com margem real acima da presumida.

Lucro Real

  • IRPJ e CSLL sobre o lucro contábil ajustado por adições e exclusões previstas em lei (LALUR).
  • PIS/Cofins não cumulativos, com créditos.
  • Obrigações mais complexas: ECD, ECF, escrituração completa.
  • Obrigatório para receita acima de R$ 78 milhões, instituições financeiras, empresas com lucros do exterior, entre outras situações legais.
  • Pode ser vantajoso para margens baixas ou prejuízo.
Comparativo resumido
CritérioSimples NacionalLucro PresumidoLucro Real
Limite de receitaR$ 4,8 mi/anoR$ 78 mi/anoSem limite
Base do IRPJ/CSLLAlíquota sobre receita (DAS)Margem presumidaLucro contábil ajustado
ComplexidadeBaixaMédiaAlta
PIS/CofinsDentro do DASCumulativoNão cumulativo
Perfil para avaliarPequenos negóciosMargem alta, folha baixaMargem baixa, grande porte
A escolha depende de faturamento, atividade, margem, folha de pagamento e outras características. Este guia não faz recomendação tributária — simule com um contador.

Reforma Tributária (LC 214/2025)

  • Já em vigor (2026): fase de teste com CBS de 0,9% e IBS de 0,1% destacados em nota fiscal, compensáveis com PIS/Cofins, conforme regulamentação.
  • Previsto para 2027: CBS passa a vigorar plenamente e PIS/Cofins são extintos; início do Imposto Seletivo; IPI reduzido a zero, exceto para produtos da Zona Franca de Manaus.
  • 2029 a 2032: transição gradual do ICMS e ISS para o IBS. 2033: novo modelo completo.
  • O Simples Nacional continua existindo, com possibilidade de recolher IBS/CBS por fora para gerar créditos aos clientes.

Portal do Simples NacionalReforma Tributária — Ministério da FazendaLC 214/2025

Atualizado em 14/11/2026 · Abrangência: Brasil — regras federais

Volte ao guia completo de como abrir uma empresa e acompanhe seu checklist.

360 Pay

Sua empresa está pronta para começar a vender?

Você já deu os primeiros passos para tirar seu negócio do papel. Agora precisa de uma solução para receber seus clientes.

  • ✓Maquininhas sem aluguel, conforme as condições comerciais vigentes
  • ✓Opções para quem está começando
  • ✓Soluções para vendas de maior valor
  • ✓Parcelamento para facilitar as vendas
  • ✓Alternativas para aumentar o tíquete médio
  • ✓Soluções para diferentes perfis de negócio
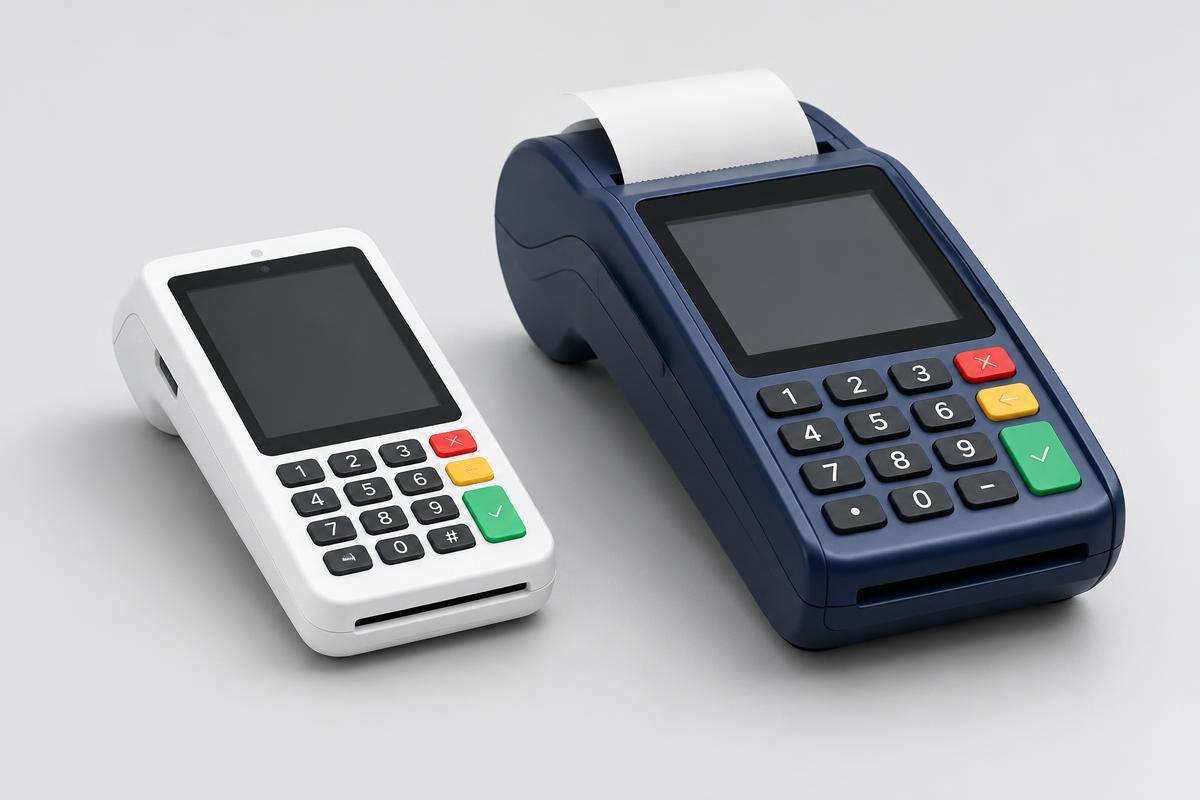
Duas maquininhas de cartão: uma compacta branca e uma maior azul-marinho com impressora

Para quem está começando

Comece a aceitar cartões sem precisar assumir um aluguel mensal de maquininha.

Para quem vende mais

Ofereça parcelamento aos seus clientes e tenha mais possibilidades de fechar vendas de maior valor.

Conheça a 360 Pay e encontre a maquininha ideal para seu negócio.

Conhecer as maquininhas 360 Pay

Taxas, preços e condições estão sempre no catálogo oficial da 360 Pay.